
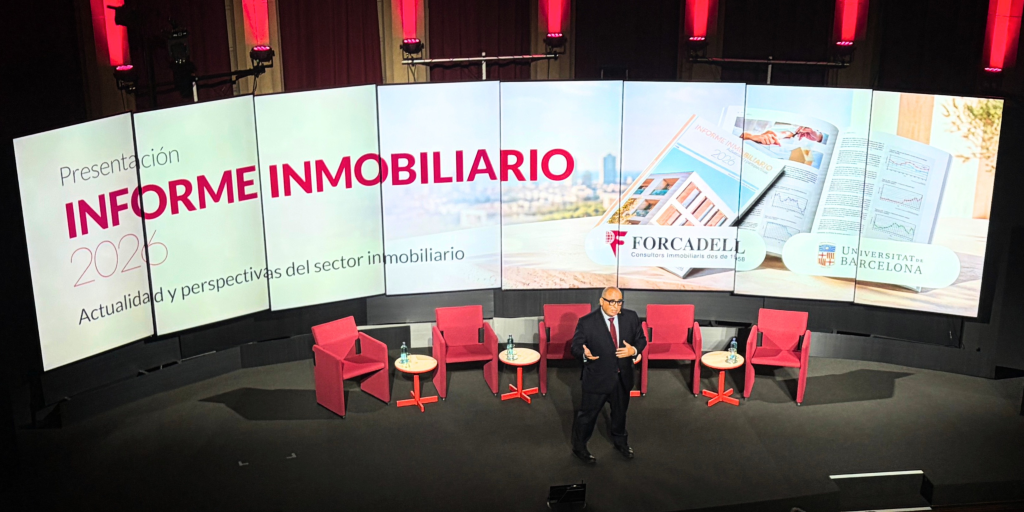
Forcadell i la Universitat de Barcelona han presentat una nova edició de l’Informe Immobiliari. Actualitat i perspectives, dirigit per l’economista Gonzalo Bernardos. El document dibuixa un mercat de l’habitatge 2026 en què l’elevada demanda i una oferta limitada continuen empenyent els preus a l’alça i dificultant l’accés a l’habitatge. A més, els canvis regulatoris i els desequilibris territorials condicionen el mercat. L’estudi analitza la compra i el lloguer, les hipoteques, els habitatges d’ús turístic, la comparativa europea i el mercat terciari, i avança què es pot esperar el 2027.
Contingut
La presentació de l’informe: residencial i terciari
L’acte de presentació, conduït per la periodista Ana Boadas, va comptar amb les intervencions principals de Gonzalo Bernardos, professor titular i director del Màster d’Assessoria, Gestió i Promoció Immobiliària de la Universitat de Barcelona, i d’Ivan Vaqué, conseller delegat de Forcadell.
La jornada es va organitzar en dos blocs temàtics, amb la participació dels responsables de cada àrea de negoci de la companyia:
Bloc residencial
- Lluís Català, director adjunt a Direcció General de Forcadell.
- Alex Vázquez, director de Gestió d’Habitatges de Lloguer de Forcadell.
- Raúl Prieto, director de Venda d’Habitatges de Forcadell.
Bloc terciari
- Gerard Plana, director d’Industrial-Logística de Forcadell.
- Manel de Bes, director d’Oficines de Forcadell.
- Jordi Fandos, director de Locals Comercials de Forcadell.
- Christian Gracia, director d’Inversió, Sòl i Obra Nova de Forcadell.
Si vols conèixer de primera mà totes les claus del mercat immobiliari per al 2026 i el 2027, no et perdis la presentació completa de l’informe en aquest vídeo.
Menys compravendes però preus a l’alça
Les previsions per al 2026 i el 2027
Segons l’informe, les transaccions d’habitatge baixaran al voltant d’un 8% el 2026, mentre que el preu pujarà una mica més del 10%. Hi influeixen la incertesa econòmica, la feblesa de la demanda d’alt standing i l’encariment de les hipoteques durant el segon semestre.
Per al 2027, l’autor preveu un refredament del mercat, però no una congelació. Les vendes tornarien a caure prop d’un 8% i el preu seguiria pujant, tot i que per sota del 5%. Bernardos considera que aquest refredament seria una bona notícia per al sector, perquè allargaria el boom i evitaria que es convertís en una bombolla.
El relleu de la demanda: dels compradors benestants als joves
Un dels canvis principals és qui compra. Entre el 2014 i el 2023, el mercat el van impulsar sobretot les llars de classe mitjana-alta. Aquesta demanda ja mostrava esgotament el segon semestre del 2025: les compravendes van caure un 15,4% a Madrid, un 10,8% a Barcelona i un 7,2% a València.
Segons les previsions de Bernardos, la classe mitjana-baixa i els menors de 40 anys guanyaran protagonisme com a motor del mercat. L’autor calcula una demanda embassada d’uns 1,5 milions de llars si els tipus hipotecaris es mantinguessin al voltant del 2,5%. A més, la quota de vendes de les deu ciutats més poblades ha baixat del 21,3% el 2017 al 15,9% el 2025. Segons Bernardos, les perspectives de rendibilitat de la inversió residencial podrien ser més favorables en zones com Burgos, Alcalá de Henares o Nou Barris que en mercats més consolidats i amb preus elevats, com Màlaga, Madrid o Sarrià-Sant Gervasi.
L’obra nova, el gran coll d’ampolla
El 2025 es van iniciar 137.330 habitatges, només un 18% dels 762.540 del 2006. Per al 2026 se n’esperen uns 155.000, una xifra encara inferior a la del 1991. L’estudi atribueix aquesta escassetat a diversos factors:
- La manca de sòl urbà.
- Les llicències d’obra, que poden trigar de 6 mesos a 2 anys.
- Els requisits del Codi Tècnic de l’Edificació.
- La menor capacitat de finançament dels promotors.
Comprar un habitatge: l’estalvi, el gran obstacle
L’informe identifica l’estalvi com la principal barrera d’accés a la propietat. A Catalunya, una parella jove que vulgui comprar un pis usat de 250.000 € necessita uns 65.000 € d’estalvis. La majoria de persones d’aquesta franja d’edat no disposa d’aquesta quantitat sense ajuda familiar.
Els dos programes públics per reduir aquest esforç han tingut resultats molt diferents:
- Avals de l’ICO: fins al desembre del 2025 només havien facilitat 10.453 compres, un 20,9% de les 50.000 previstes.
- Préstec Emancipació de la Generalitat: entre gener i juny del 2026 se’n van concedir 911 dels 1.000 previstos, un 91,1%.
En canvi, la solvència no és el problema principal de la majoria de parelles. El juliol del 2026 es podien aconseguir hipoteques fixes a 30 anys al 2,4%. A més, la part dels ingressos destinada a la quota ha baixat del 54,2% del 2007 al 34,9% del 2025.
Mercat hipotecari: el triomf de la hipoteca fixa
De la variable a la fixa en dues dècades
El 2006, el 97,7% de les hipoteques eren variables. El 2025, el crèdit a tipus fix va representar el 74,6% del total, el mixt el 17,6% i el variable només el 7,8%. L’informe atribueix aquest canvi a tres factors: el baix cost de les cobertures, la menor tolerància a la incertesa dels prestataris i una forta competència bancària. Aquesta competència ha situat Espanya com el segon país de la zona euro amb les hipoteques més barates (2,62%), només per darrere de Malta, segons dades de desembre de 2025 publicades pel BCE.
Per què l’autor desaconsella limitar les hipoteques
Bernardos argumenta que el Banc d’Espanya s’equivocaria si restringís la concessió de crèdit. Aporta diverses dades:
- El 2025 es van concedir 82.749 milions d’euros en crèdit hipotecari, menys de la meitat que el 2006.
- Les hipoteques per sobre del 80% del valor de taxació van ser l’11,3%, davant del 17% del 2006.
Tipus d’interès: què pot passar
El BCE va pujar els tipus el setembre i va situar la facilitat de dipòsit en el 2,50%. L’autor no descarta que el tipus principal arribi al 3% a finals del 2026 i, almenys, al 3,5% el 2027 si la inflació de la zona euro supera el 4%. La guerra al golf Pèrsic, el preu dels aliments i les decisions de l’Administració Trump hi afegeixen una gran incertesa.
Amortitzar o no la hipoteca
Segons l’autor, la decisió d’amortitzar anticipadament hauria de dependre del tipus d’interès real. Si és positiu, amortitzar és un encert. Si és negatiu, convé conservar el préstec. Els perfils amb més tolerància al risc i més coneixements financers poden preferir mantenir la hipoteca per invertir els estalvis.
El lloguer: oferta en mínims i inseguretat jurídica
L’oferta d’habitatges de lloguer va caure un 35% a Espanya entre el 2021 i el 2025. El descens ha estat especialment pronunciat en algunes províncies, com Barcelona, on ha arribat al 56,6%. A Madrid, en canvi, la reducció ha estat del 30,6%. Mentrestant, el preu del lloguer va augmentar un 46,9% entre el 2018 i el 2025. De cara al 2026 i el 2027, l’autor no preveu increments superiors al 4% anual.
L’informe vincula la retirada d’oferta a la inseguretat jurídica que perceben els propietaris i a una rendibilitat bruta del lloguer del 3,05% el 2025, la més baixa des del 2008. També analitza els tres tipus de contracte: residència habitual, temporada i ús turístic. Finalment, adverteix que el Reial decret llei 28/2026 podria fer que més propietaris mantinguessin els pisos buits o els venguessin.
Habitatges d’ús turístic a Barcelona: què implicaria eliminar-los el 2028
L’Ajuntament de Barcelona preveu no renovar les llicències d’habitatges d’ús turístic (HUT) el novembre del 2028. Un estudi encarregat a l’Institut d’Economia de Barcelona estima que la mesura reduiria el lloguer entre un 8% i un 13,4%, i el preu de compra un 6,1%.
L’informe discrepa d’aquestes xifres. Argumenta que la majoria d’aquests pisos no passarien al lloguer convencional a causa del control de preus. També assenyala que les 10.632 llicències, registrades a Barcelona ciutat, només equivalen a l’1,26% dels habitatges censats, i que als districtes de Nou Barris, Sant Andreu i Horta-Guinardó no arriben ni al 0,25%.
Segons un informe de PwC citat al document, desapareixerien 58.124 places d’allotjament, el 38,2% de l’oferta actual. L’autor alerta de l’impacte que això podria tenir sobre el turisme de congressos. El 2024, Barcelona va ser la ciutat del món on aquests esdeveniments van generar més impacte econòmic directe: 360 milions d’euros.
Espanya en el context europeu
L’anàlisi de Joan Alujas situa Espanya entre els països on més s’ha encarit l’habitatge. Entre el 2019 i el 2025, els preus van pujar un 44,8%, davant del 34,5% de la Unió Europea, i un 19,2% en termes reals. Entre el 2015 i el 2025, els preus de compra van créixer molt més que els lloguers. Segons les estimacions del BCE, el mercat espanyol estaria sobrevalorat entre un 17% i un 20%, segons les dades del quart trimestre de 2025. La conclusió europea coincideix amb la diagnosi espanyola: el dèficit d’oferta és el principal factor que sosté els preus.
El mercat terciari: logística, oficines i locals
Logística
La contractació logística a Catalunya va arribar als 738.105 m² en els nou primers mesos del 2026, un 70% més que l’any anterior. A Madrid va sumar 968.066 m², un 31% més. La manca de producte modern continua empenyent les rendes a l’alça.
Oficines
Barcelona va acumular 252.000 m² contractats fins al setembre. El 22@ és el principal motor del mercat, i el CBD té una renda mitjana de 27,36 €/m²/mes. La demanda es concentra en edificis moderns, sostenibles i preparats per ocupar.
Locals comercials
Els eixos prime mantenen rendes elevades: 265 €/m²/mes a Portal de l’Àngel i 250 €/m²/mes a Passeig de Gràcia. El 68% de la demanda busca locals de menys de 200 m², i la restauració és el sector més actiu.
Aquestes dades van centrar el bloc terciari de la presentació, en què els directors de cada àrea de Forcadell van analitzar l’evolució de la logística, les oficines, els locals comercials i la inversió.
Conclusions: un 2027 més selectiu
L’Informe Immobiliari 2026 conclou que el mercat de l’habitatge s’alenteix però continua tensionat per una oferta clarament insuficient. Per al 2027 es preveuen menys compravendes, preus encara a l’alça i un lloguer escàs. En el mercat terciari, els actius de qualitat continuaran concentrant la demanda, i la distància amb el producte obsolet probablement s’ampliarà.